Trữ lượng đất hiếm toàn cầu – sản xuất và tiêu thụ
Vào thế kỷ 19, thép đã trở thành xương sống của nền công nghiệp toàn cầu. Vào thế kỷ 20, thì đó lại là dầu mỏ. Và, vào thế kỷ 21, đó là các nguyên tố đất hiếm. 17 nguyên tố kim loại (17 nguyên tố đất hiếm-REEs- gồm 15 lanthanides (lanthanum, cerium, praseodymium, neodymium, promethium, samarium, europium, gadolinium, terbium, dysprosium, holmium, erbium, thulium, ytterbium, and lutetium) cùng với scandium và yttrium) trong bảng tuần hoàn, tương tự về mặt hóa học và không có gì đáng chú ý về mặt vật lý, đã trở thành nền tảng của xe điện, turbin gió, máy bay chiến đấu, điện thoại thông minh, hệ thống định vị, thiết bị y tế, vũ khí hiện đại và mọi thứ khác cung cấp năng lượng sạch, kết nối kỹ thuật số và quốc phòng. Chúng là thành phần tạo nên nam châm quay rotor của turbin gió, chất xúc tác tinh chế nhiên liệu, phosphor thắp sáng buồng lái máy bay và hợp chất đánh bóng giúp hoàn thiện thấu kính mỏng mãnh.
- TẠI SAO GỌI LÀ “ĐẤT HIẾM”
Cái tên “đất hiếm” dễ gây hiểu lầm. Những kim loại này không hiếm về mặt địa chất tuyệt đối. Ví dụ, nguyên tố Cerium có nhiều trong vỏ Trái Đất hơn đồng. Điều khiến chúng trở nên “hiếm” là tính khả thi về mặt kinh tế của việc khai thác và chế biến. Chúng hiếm khi xuất hiện trong các khối quặng cô đặc, dễ đào và tinh chế.
Chúng bị phân tán, gắn kết về mặt hóa học với các khoáng chất khác, hoặc bị kẹt bên trong cát.
Vấn đề càng trở nên phức tạp hơn khi monazite và các khoáng chất đất hiếm phổ biến khác chứa/mang theo thorium hoặc uranium, và sự cân bằng môi trường càng trở nên phức tạp hơn. Các chế độ xử lý bức xạ nghiêm ngặt làm chậm các dự án; các chế độ quản lý lỏng lẻo để lại những ao chứa chất thải khiến cộng đồng lo lắng.
Tuy nhiên, bất chấp những thách thức như vậy, thế giới đang theo đuổi chúng quyết liệt hơn bao giờ hết, cùng nhau đưa đất hiếm từ tầng hầm của địa chất vào địa chính trị thời thượng.
- BẢN ĐỒ TÀI NGUYÊN ĐẤT HIẾM
Nguồn: https://www.visualcapitalist.com/
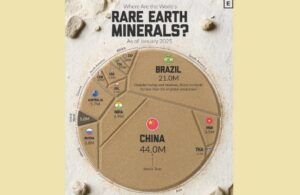
Dựa trên ước tính gần đây nhất của Cục Khảo sát Địa chất Mỹ, trữ lượng đất hiếm toàn cầu vào khoảng 110 triệu tấn oxide đất hiếm tương đương. Tuy nhiên, điều quan trọng không phải là khối lượng mà là sự phân bố của nó.
Theo Visual Capitalist, Trung Quốc nắm giữ khoảng 44 triệu tấn, chiếm gần hai phần năm tổng trữ lượng đã biết trên hành tinh. Brazil đứng thứ hai với khoảng 21 triệu tấn, một lợi thế khoáng sản ít được đề cập đến nhưng đang thu hút sự chú ý của các nhà đầu tư toàn cầu.
Ấn Độ, với 6,9 triệu tấn, là một trong số ít nền kinh tế châu Á ngoài Trung Quốc có lợi thế địa chất đáng kể. Australia nắm giữ 5,7 triệu tấn, Nga và Việt Nam lần lượt là 3,8 triệu tấn và 3,5 triệu tấn; trong khi Mỹ, mặc dù có thế mạnh về công nghệ và công nghiệp quốc phòng, chỉ nắm giữ 1,9 triệu tấn. Canada cũng nắm giữ 830 nghìn tấn trữ lượng, trong khi Greenland, với khoảng 1,5 triệu tấn.
- NĂNG LỰC KHAI KHOÁNG KHÔNG ĐỒNG NGHĨA VỚI SỨC MẠNH CÔNG NGHIỆP
Như đã thấy rõ, trữ lượng khoáng sản tính theo quốc gia chưa bao giờ là vấn đề. Nhưng rất ít quốc gia có thể chỉ ra các hệ thống công nghiệp của mình thực sự biến đá chứa đất hiếm thành oxide tinh chế, kim loại đặc biệt, hợp kim và nam châm hiệu suất cao. Chỉ có Trung Quốc là có lợi thế thực sự này. Trung Quốc không chỉ dẫn đầu về trữ lượng mà còn dành hàng thập kỷ để xây dựng, trợ cấp, khai thác, chế biến và tinh chế hạ nguồn.
Năm 2024, Trung Quốc ước tính sản xuất 270 nghìn tấn đất hiếm, chiếm hơn 70% sản lượng toàn cầu. Về mặt phân tách và chế biến, Trung Quốc dẫn đầu thế giới với hơn 90% thị phần. Quốc gia này đã xuất khẩu 17.700 tấn đất hiếm, trị giá hơn 170 triệu đô la Mỹ, với các điểm đến hàng đầu là Nhật Bản, Việt Nam và Mỹ.
Mỹ, quốc gia khai thác khoảng 45 nghìn tấn đất hiếm vào năm ngoái, cho thấy sự mất cân bằng. Phần lớn sản lượng đất hiếm mà Mỹ khai thác được đã được vận chuyển ra nước ngoài để tinh chế, và ngay cả nam châm được sản xuất tại Mỹ cũng thường dựa vào oxide hoặc kim loại có nguồn gốc từ Trung Quốc.
Brazil, Ấn Độ và Việt Nam đang phải đối mặt với một khoảng cách thậm chí còn lớn hơn, với tiềm năng quặng đáng kể nhưng hệ sinh thái tuyển quặng, tinh luyện, phân tách và luyện kim còn kém phát triển. Nếu không có những yếu tố này, trữ lượng sẽ chỉ là đá tảng chứ không phải là đòn bẩy chiến lược.
- TẠI SAO ĐẤT HIẾM LẠI TỐN KÉM, PHỨC TẠP VÀ CHẬM MỞ RỘNG QUY MÔ?
Để khai thác đất hiếm ở quy mô công nghiệp, các công ty khai thác phải vận chuyển một lượng lớn quặng với hàm lượng hữu ích chỉ vài nghìn phần triệu. Sau đó, họ phải tách một bộ các nguyên tố có tính chất gần như giống hệt nhau trong dung dịch hóa học.
Điều này thường đòi hỏi các dây chuyền chiết dung môi quy mô lớn, chuỗi dài các máy trộn, máy lắng, máy kết tủa và máy rang, với chi phí vận hành cao và thường gây tranh cãi về môi trường.
Những thực tế này đã đưa Trung Quốc trở thành công xưởng toàn cầu. Trong những năm 1990 và 2000, chi phí lao động thấp, việc thực thi pháp luật môi trường lỏng lẻo và sự hỗ trợ mạnh mẽ của nhà nước đã cho phép quốc gia này gánh vác các công đoạn khai thác và tách dung môi bẩn thỉu trong khi các quốc gia khác thụt lùi.
Mặt khác, ngành công nghiệp khai thác đất hiếm của Mỹ đã suy giảm so với thời kỳ đỉnh cao vào những năm 1960, chủ yếu là do việc đóng cửa mỏ chính Mountain Pass vào năm 1998 sau khi các vấn đề môi trường phát sinh. Tuy nhiên, một sự phục hồi đang diễn ra, dẫn đầu là việc công ty MP Materials mở cửa trở lại Mountain Pass vào năm 2018, với các dự án đang được triển khai nhằm tạo ra một chuỗi cung ứng nội địa hoàn chỉnh từ khai thác đến sản xuất, bao gồm các dự án mới để khai thác đất hiếm từ các nguồn thay thế như chất thải mỏ than và chất thải từ cao lanh.
- ĐỘNG LỰC NHU CẦU: NAM CHÂM, CHẤT XÚC TÁC VÀ KỶ NGUYÊN ĐIỆN KHÍ HOÁ
Sau khi được tinh chế, đất hiếm được phân bổ vào một số lĩnh vực chủ chốt. Gần một nửa lượng tiêu thụ toàn cầu hiện nay được sử dụng cho nam châm vĩnh cửu – lõi từ tính nhỏ gọn, siêu bền, không thể thiếu đối với động cơ điện. Chúng là yếu tố giúp xe điện tăng tốc mà không cần động cơ đốt trong, và là yếu tố giúp turbin gió khai thác năng lượng mà không cần hộp số cồng kềnh. Lượng tiêu thụ đất hiếm toàn cầu cho động cơ xe điện vào năm 2024 là 37 nghìn tấn, tăng 32% so với năm 2023. Nhu cầu này được dự báo sẽ tiếp tục tăng, với dự báo đạt 43 nghìn tấn vào năm 2025.
Mặc dù chưa có con số cụ thể về mức tiêu thụ đất hiếm toàn cầu năm 2024 cho turbin gió, nhưng nhu cầu ước tính khoảng 19 kiloton (kt) cho lĩnh vực “công nghệ sạch”, bao gồm cả điện gió, và đang tiếp tục tăng. Sự tăng trưởng này được thúc đẩy bởi việc sử dụng ngày càng nhiều máy phát điện nam châm vĩnh cửu, đặc biệt là trong điện gió ngoài khơi, và hiệu suất cao hơn mà chúng mang lại. Neodymium là một nguyên tố đất hiếm quan trọng được sử dụng cho các nam châm này.
Một nguồn cầu lớn khác đến từ chất xúc tác cho công nghiệp ô tô và dầu mỏ. Bột đánh bóng gốc Cerium chiếm thị phần lớn trong ngành công nghiệp điện thoại thông minh và quang học. Phần còn lại len lỏi vào các hợp kim hàng không vũ trụ, phosphor, laser, gốm sứ, thuỷ tinh cao cấp tiên tiến và thiết bị điện tử chuyên dụng.
- KHOÁNG SẢN NÀY ĐÓNG VAI TRÒ KHÔNG THỂ THIẾU TRONG ĐỊA CHÍNH TRỊ CỦA THẾ KỶ TRƯỚC.
Việc kiểm soát đất hiếm đã từng được sử dụng làm đòn bẩy. Trong cuộc tranh chấp năm 2010-2011 giữa Bắc Kinh và Tokyo, các hạn chế xuất khẩu đã đẩy giá lên mức cao kỷ lục, gây ra sự hoảng loạn trong các nhà sản xuất và thúc đẩy các nỗ lực đa dạng hóa sản phẩm khẩn cấp.
Gần đây hơn, Trung Quốc đã thắt chặt kiểm soát xuất khẩu một lần nữa, áp dụng chế độ cấp phép cho một số oxide đất hiếm và nam châm vĩnh cửu, và mở rộng các quy định này ngay cả đối với nam châm do nước ngoài sản xuất có chứa đất hiếm xuất xứ từ Trung Quốc. Tín hiệu này không thể nhầm lẫn: đây không còn chỉ là hàng hóa khoáng sản, mà là đòn bẩy địa chính trị.
Tín hiệu đó đang được lắng nghe mạnh mẽ ở nhiều nơi khác. Liên minh Châu Âu đã bắt đầu mở rộng năng lực công nghiệp về oxide và tiền chất nam châm, với mục tiêu đảm bảo ít nhất một phần ba nguồn cung nam châm trong nước vào cuối thập kỷ này.
Mỹ, Nhật Bản và Australia đang cùng nhau tài trợ cho các mỏ, nhà máy phân tách và cơ sở luyện kim nằm ngoài tầm với của Trung Quốc. Và tại New Delhi, Chính phủ Ấn Độ gần đây đã phê duyệt hơn 7 tỷ rupee Ấn Độ cho năng lực sản xuất nam châm, được thiết kế để giảm sự phụ thuộc vào nhập khẩu và nâng cao khả năng tự chủ chiến lược.
Nhưng ngay cả những nhà phân tích lạc quan nhất cũng thừa nhận rằng không có sự kết hợp nào giữa các dự án phương Tây, Ấn Độ hay Mỹ Latinh có thể thay thế hoàn toàn sự thống trị của Trung Quốc trong thập kỷ này. Trung Quốc đã mất 30 năm để xây dựng vị thế của mình. Việc tái hiện điều đó ở quy mô lớn sẽ cần thời gian, và thời gian chính là thứ mà chuỗi cung ứng đang thắt chặt không thể mang lại.
Các con số phản ánh rõ nhất câu chuyện biến động này. Ví dụ, giá Neodymium oxide, nguyên tố đất hiếm chủ chốt được sử dụng trong nam châm, đã dao động từ khoảng 40 USD/kg lên gần 200 USD/kg trong vài năm qua. Trong cuộc khủng hoảng năm 2011, giá đã tăng vọt lên hơn 300 USD trước khi sụp đổ khi áp lực cung giảm bớt. Năm 2025, giá đã tăng vọt hơn 50% chỉ trong vài tháng do những tin đồn về việc kiểm soát xuất khẩu và nhu cầu mạnh mẽ về xe điện và turbin gió.
Đây chính là điều xảy ra khi thị trường mỏng manh va chạm với nguồn cung tập trung, tiến độ dự án dài và các ngành công nghiệp phát triển nhanh hơn ngành hóa học có thể theo kịp. Đây không phải là những kim loại phản ứng trơn tru với các tín hiệu cung-cầu; chúng hoạt động như những điểm nghẽn chiến lược với mức giá hấp dẫn.
Trần Minh Huân biên tập từ nguồn: https://www.alcircle.com/news/global-rare-earth-reserve-production-and-consumption-scenario-a-real-time-check-